Lo que los trabajadores por cuenta propia deben saber sobre la elegibilidad para la licencia FMLA
La elegibilidad para la licencia FMLA de los trabajadores por cuenta propia es una fuente común de confusión, y la respuesta corta es esta: la FMLA federal no cubre a la mayoría de las personas que trabajan por cuenta propia.
Este es un resumen rápido:
| Su situación | Cobertura de la FMLA federal | Opción de licencia pagada estatal |
|---|
| Trabajador independiente individual o contratista 1099 | No | Posiblemente, si su estado tiene un programa |
| Propietario único sin empleados | No | Posiblemente, mediante inscripción voluntaria |
| Propietario de una pequeña empresa con menos de 50 empleados | No | Posiblemente, mediante inscripción voluntaria |
| Propietario de una empresa con 50 o más empleados que también trabaja en la empresa | Sí, como empleado | Sí, en algunos estados |
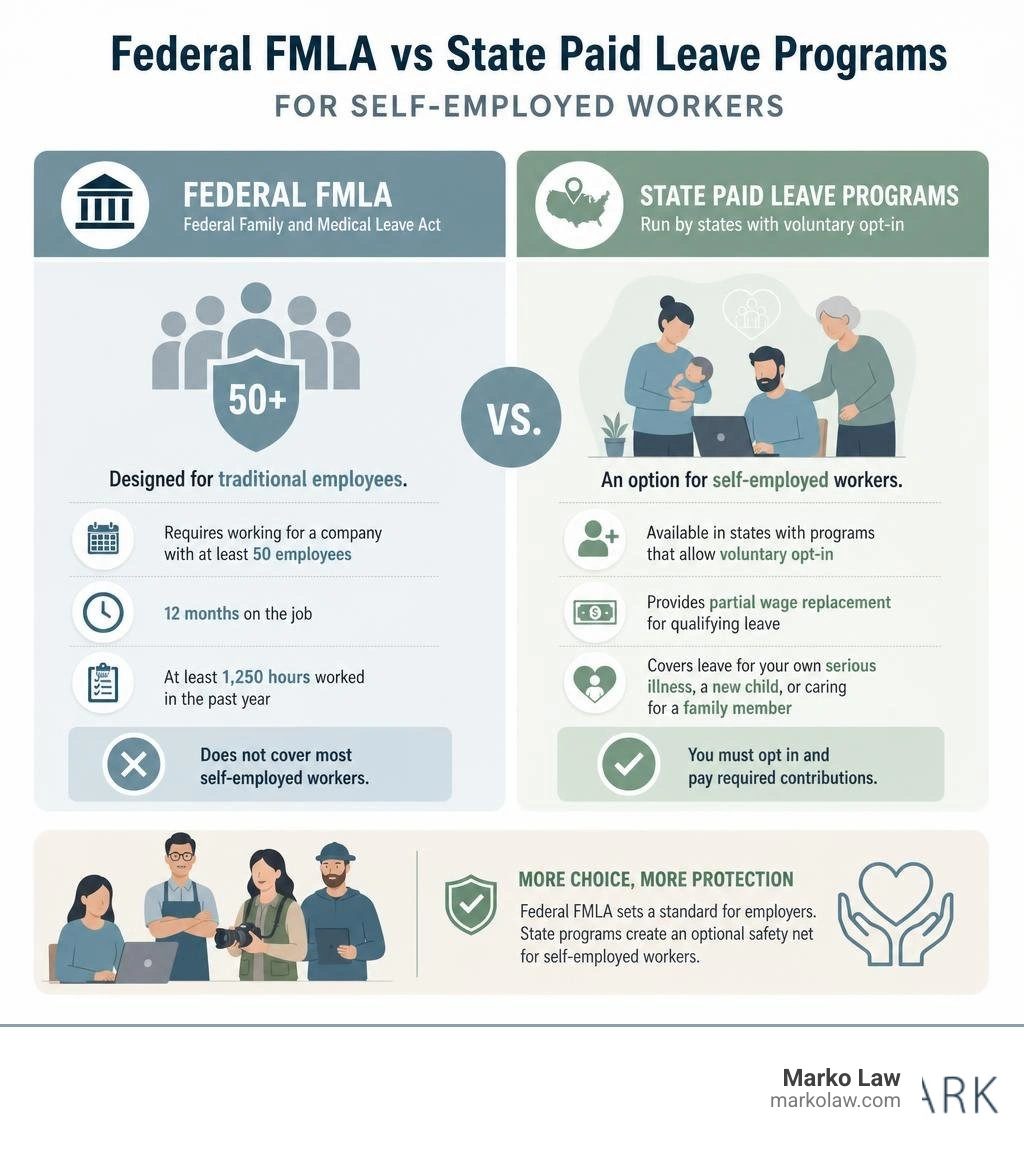
La Ley federal de Licencia Familiar y Médica (FMLA) se creó para los empleados tradicionales. Exige que usted trabaje para una empresa con al menos 50 empleados, que tenga 12 meses en el puesto y que haya registrado al menos 1,250 horas en el último año. Si trabaja por cuenta propia, no cumple ninguno de esos requisitos.
Pero eso no significa que se haya quedado completamente sin opciones.
Once estados, además de Washington D.C., permiten que los trabajadores por cuenta propia se inscriban voluntariamente en programas estatales de licencia familiar y médica pagada. Estos programas pueden pagar una parte de sus ingresos si necesita tiempo libre por una enfermedad grave, la llegada de un hijo o para cuidar a un familiar.
¿El inconveniente? Muy pocos trabajadores por cuenta propia se inscriben realmente. En todos los estados con programas de inscripción voluntaria, solo alrededor del 1.93% de los trabajadores por cuenta propia elegibles se han inscrito. Eso equivale a unas 142,000 personas de 7.3 millones de pequeñas empresas sin empleados.
Esta guía explica exactamente qué opciones tiene a su disposición, cómo acceder a ellas y cuánto cuestan.
Cómo entender la elegibilidad para la licencia FMLA de los trabajadores por cuenta propia y las normas federales
Para entender por qué la elegibilidad para la licencia FMLA de los trabajadores por cuenta propia es tan limitada, debemos analizar la base de la ley en sí. La Ley de Licencia Familiar y Médica de 1993 se diseñó para resolver un problema específico: que los trabajadores tradicionales tuvieran que elegir entre conservar su empleo y cuidar de su salud o de su familia.
Según el marco de la FMLA federal, los empleados elegibles tienen derecho a hasta 12 semanas por año de licencia no remunerada y con protección del empleo por ciertos motivos familiares y médicos. Durante ese tiempo, deben mantenerse sus beneficios de salud grupales. Sin embargo, la ley depende por completo de una relación entre empleador y empleado.
Para calificar para la protección de la FMLA federal, un trabajador debe cumplir tres criterios estrictos:
- Trabajar para un empleador cubierto (lo que por lo general significa un empleador del sector privado con 50 o más empleados en un radio de 75 millas).
- Haber trabajado para ese empleador durante al menos 12 meses.
- Haber acumulado al menos 1,250 horas de servicio durante el período de 12 meses inmediatamente anterior a la licencia.
Puede obtener más información sobre estos requisitos fundamentales en nuestro análisis sobre quién es elegible para la licencia FMLA.
Como el programa federal no es remunerado, su valor principal es la protección del empleo: la garantía de que su puesto (o uno equivalente) lo estará esperando cuando regrese. Para ver la ley federal completa, puede consultar los recursos de Licencia Familiar y Médica (FMLA) - Departamento de Trabajo de EE. UU. Pero si usted es su propio jefe, la "protección del empleo" adquiere un significado completamente diferente. No es que vaya a despedirse a sí mismo por tomarse un tiempo para recuperarse de una cirugía, pero sí sufrirá una falta total de ingresos mientras esté alejado de su negocio.
Por qué los propietarios de negocios individuales no cumplen los requisitos de elegibilidad para la licencia FMLA de los trabajadores por cuenta propia
Si usted opera como propietario único, trabajador independiente o contratista 1099, no tiene un "empleador" en el sentido legal. Usted es el negocio. Como en una empresa de propietario único no existe separación legal entre empleador y empleado, usted no puede cumplir la definición legal de "empleado elegible".
Además, los contratistas independientes no cuentan para los umbrales de empleados de los clientes a los que prestan servicios. Si usted es un consultor independiente que trabaja para una gran corporación con 500 empleados, no puede solicitar la licencia FMLA a través de ese cliente. Su relación se rige por un contrato comercial, no por un contrato de trabajo.
Esta falta de cobertura estructural significa que los propietarios de negocios individuales quedan completamente excluidos de las protecciones de la FMLA federal. Para profundizar en cómo se trazan estos límites legales, consulte el análisis sobre los derechos de la FMLA para las personas que trabajan por cuenta propia en los EE. UU. Sin un empleador que mantenga su seguro médico o le reserve su puesto, la ley federal deja a los trabajadores por cuenta propia enfrentando solos las emergencias médicas.
¿Cuándo cumple el propietario de una pequeña empresa los requisitos de elegibilidad para la licencia FMLA de los trabajadores por cuenta propia?
Existe una excepción notable en la que el propietario de un negocio sí podría verse sujeto a las normas de la FMLA federal: cuando su negocio crece.
Si usted constituye su negocio como sociedad (por ejemplo, como una S-Corporation o una C-Corporation) y emplea a 50 o más trabajadores en un radio de 75 millas, su empresa se convierte en un empleador cubierto por la FMLA. Si usted, como propietario, también está clasificado técnicamente como empleado W-2 de su propia corporación, podría cumplir los requisitos para la licencia FMLA.
Para calificar, aún debe cumplir las reglas estándar para empleados:
- Debe haber estado en la nómina durante al menos 12 meses.
- Debe haber trabajado al menos 1,250 horas en el año anterior.
- Su empresa debe emplear al menos a 50 personas.
Para estas operaciones más grandes, administrar las licencias es una tarea administrativa importante. Los propietarios deben entender qué se considera una condición de salud grave y qué tipos de licencia están cubiertos. Para conocer estas categorías, consulte nuestra guía sobre qué tipos de licencia cubre la FMLA.
Sin embargo, la gran mayoría de los trabajadores por cuenta propia, especialmente los que operan en Michigan e Illinois con negocios individuales o equipos pequeños, nunca alcanzan este umbral de 50 empleados. Esto hace que la FMLA federal no sea relevante y deja los programas estatales como la principal alternativa.
Programas estatales de licencia familiar y médica pagada (PFML)
Como la FMLA federal no es remunerada y excluye a los trabajadores por cuenta propia, varios estados han creado sus propios sistemas de licencia familiar y médica pagada (PFML). Estos programas están diseñados para reemplazar parcialmente el salario cuando usted necesita tomarse un tiempo libre por motivos médicos o familiares que califican.
Actualmente, 13 estados y Washington D.C. han aprobado leyes de PFML. En la mayoría de estos estados, los empleados W-2 tradicionales se inscriben automáticamente y las primas se descuentan de su cheque de pago. Sin embargo, para los trabajadores por cuenta propia, la participación es casi siempre voluntaria. Usted debe decidir activamente inscribirse y pagar las primas para recibir los beneficios.

A pesar de la disponibilidad de estos programas, las tasas de participación entre los trabajadores por cuenta propia siguen siendo muy bajas. Según datos del Center for American Progress, solo alrededor del 1.93% de los trabajadores por cuenta propia en los estados con programas vigentes se han inscrito. De 7.3 millones de pequeñas empresas sin empleados en todo el país, solo unas 142,000 personas han obtenido cobertura.
¿Por qué es tan baja la tasa de inscripción? Muchos propietarios de negocios simplemente no saben que estos programas existen. A otros les parecen demasiado altos los costos de las contribuciones o demasiado confusas las normas administrativas. Para ver cómo los distintos estados estructuran su legislación, puede revisar la base de datos de leyes estatales de licencia familiar y médica.
Estados que permiten la inscripción voluntaria de trabajadores por cuenta propia
Si opera su negocio en un estado que ha implementado un programa de PFML, es posible que tenga la opción de inscribirse voluntariamente. La lista de estados que permiten a los trabajadores por cuenta propia inscribirse para obtener cobertura incluye:
- California: ofrece un programa de Cobertura Electiva del Seguro por Discapacidad (DIEC).
- Nueva York: permite a los propietarios únicos y a los trabajadores por cuenta propia adquirir una póliza combinada de licencia familiar pagada y discapacidad.
- Washington: ofrece un programa de cobertura electiva voluntaria para trabajadores por cuenta propia y contratistas independientes.
- Massachusetts: permite a los trabajadores por cuenta propia inscribirse y pagar contribuciones trimestrales.
- Connecticut: ofrece una opción de inscripción voluntaria con un período mínimo de permanencia.
- Oregón: permite a los trabajadores por cuenta propia inscribirse en su programa estatal.
- Colorado: ofrece cobertura electiva para trabajadores por cuenta propia.
- Minnesota: permite a los trabajadores por cuenta propia inscribirse voluntariamente en el programa estatal de licencia pagada.
Para ver en detalle cómo se han ampliado estos programas estatales con el tiempo, consulte el análisis sobre el acceso de los trabajadores por cuenta propia a los programas estatales de licencia pagada en 2023 - Center for American Progress.
Nota para nuestros lectores locales: si su negocio está en Michigan o Illinois, ninguno de estos estados tiene actualmente un programa estatal vigente de licencia familiar y médica pagada que permita la inscripción voluntaria de los trabajadores por cuenta propia. Aunque Illinois ha aprobado diversas ordenanzas locales de licencia y Michigan tiene normas específicas de licencia por enfermedad para los empleadores, a julio de 2026 no existe en estos estados un programa integral de PFML administrado por el estado con inscripción voluntaria para trabajadores por cuenta propia. Los propietarios de negocios por cuenta propia en Michigan e Illinois deben recurrir a un seguro privado por discapacidad a corto plazo, a los ahorros del negocio o a una planificación estructurada de continuidad del negocio para financiar su tiempo libre.
Tasas de contribución y costos para los trabajadores por cuenta propia
Si opera en un estado que le permite inscribirse, la cobertura no es gratuita. Debe pagar primas (contribuciones) periódicas con base en sus ingresos por cuenta propia, por lo general hasta un tope fijado por el estado.
El costo de inscribirse varía enormemente según el lugar donde esté registrado su negocio. En algunos estados, solo paga la parte de la prima correspondiente al "empleado". En otros, usted es responsable tanto de la parte del empleador como de la del empleado, lo que puede encarecer mucho la cobertura.
| Estado | Tasa de contribución | Período mínimo de permanencia | Tope máximo de beneficios (2026) |
|---|
| Connecticut | 0.5% de los ingresos por cuenta propia | 3 años | $1,016.40 por semana |
| Massachusetts | 0.88% de los ingresos por cuenta propia | 3 años | Se fija anualmente según el salario promedio del estado |
| California | Variable (a menudo mucho más alta que la tasa estándar para empleados) | 2 años | Se fija anualmente |
| Colorado | 0.45% de los ingresos por cuenta propia | 3 años | Se fija anualmente |
Por ejemplo, en Massachusetts, la tasa de contribución para los trabajadores por cuenta propia que se inscriben es del 0.88% de sus ingresos para la licencia familiar y la médica. En Connecticut, la tasa es del 0.5% de los ingresos por cuenta propia, con un tope igual a la base de contribución y beneficios del Seguro Social.
En marcado contraste, el programa de cobertura electiva de California puede ser muy costoso, ya que exige a los trabajadores por cuenta propia pagar un porcentaje mucho mayor de sus ganancias netas en comparación con los empleados W-2 estándar. Este alto costo es una de las principales razones por las que la tasa de inscripción de los trabajadores por cuenta propia en California es de apenas el 0.22%, mientras que los estados con tasas más bajas y equilibradas registran una participación ligeramente mayor.
Cómo inscribirse en los programas estatales de licencia pagada
Si decide que inscribirse en un programa estatal de PFML tiene sentido financiero para su negocio, debe seguir un proceso estructurado de solicitud y cumplimiento. No puede simplemente esperar a enfermarse y pretender inscribirse al día siguiente.

El proceso general para inscribirse en un programa estatal incluye:
- Presentar una elección formal: debe presentar una solicitud o un "Aviso de Elección" ante la agencia estatal que administra el programa.
- Crear una cuenta: por ejemplo, en el estado de Washington, debe crear una cuenta y presentar informes trimestrales. Puede obtener más información sobre este proceso directamente en Trabajadores por cuenta propia – Licencia Familiar y Médica Pagada del estado de Washington.
- Elegir su método de declaración: al declarar sus ingresos para calcular sus primas, por lo general debe elegir entre el método de caja (declarar los ingresos cuando los recibe) o el método de devengo (declarar los ingresos cuando los genera).
- Comprometerse a un período mínimo de inscripción: la mayoría de los estados exigen que permanezca en el programa durante un mínimo de tres años. Si intenta cancelar antes, podría enfrentar sanciones o verse obligado a devolver los beneficios.
Períodos de espera y plazos de inscripción
Uno de los aspectos más importantes de los programas estatales de PFML es el período de espera. Para evitar que las personas se inscriban solo cuando prevén una necesidad inmediata (como un embarazo planificado o una cirugía programada), los estados aplican períodos de espera y plazos de inscripción estrictos.
- El ejemplo de Nueva York: en Nueva York, los trabajadores por cuenta propia deben inscribirse en la licencia familiar pagada dentro de las primeras 26 semanas desde el inicio de su negocio para obtener cobertura inmediata. Si no lo hace dentro de ese plazo de 26 semanas, aún puede inscribirse, pero tendrá un período de espera obligatorio de dos años antes de poder reclamar cualquier beneficio.
- Contribuciones trimestrales: en Massachusetts, debe hacer las contribuciones requeridas durante al menos dos de los últimos cuatro trimestres calendario completos antes de ser elegible para recibir beneficios.
Si deja que su cobertura caduque o no realiza sus pagos trimestrales, podría perder su elegibilidad y tener que reiniciar el período de espera desde cero. Mantener una cobertura continua es esencial para proteger sus beneficios.
Cálculo de su salario semanal promedio y sus beneficios
Cuando finalmente necesite tomar una licencia y presentar un reclamo, el estado calculará el monto de su beneficio semanal con base en su historial de ingresos por cuenta propia. Por lo general, esto se hace con sus declaraciones de impuestos, específicamente su Anexo C del IRS (Ganancias netas de una empresa de propietario único) o su Anexo SE (Impuesto sobre el trabajo por cuenta propia).
Para determinar su salario semanal promedio, los estados por lo general toman sus ingresos totales de las 52 semanas anteriores y dividen esa cifra entre 52.
Una vez establecido su salario semanal promedio, el estado aplica una fórmula de escala móvil:
- Las personas con ingresos más bajos a menudo reciben un porcentaje mayor de su salario semanal promedio (hasta el 90% o el 95%).
- Las personas con ingresos más altos reciben un porcentaje menor, con un tope semanal máximo.
En Connecticut, por ejemplo, el beneficio semanal máximo para 2026 tiene un tope de $1,016.40.
Beneficios parciales: ¿y si no quiere cerrar su negocio por completo? Algunos estados le permiten reclamar beneficios parciales. Si sigue trabajando un pequeño porcentaje de sus horas normales para mantener su negocio en marcha, su beneficio semanal se prorrateará. Esta flexibilidad es muy valiosa para los trabajadores por cuenta propia que no pueden permitirse descuidar la relación con sus clientes durante meses.
Preguntas frecuentes sobre la FMLA y el trabajo por cuenta propia
¿Pueden los contratistas 1099 obtener la protección del empleo de la FMLA?
No. La protección del empleo de la FMLA federal se aplica solo a los empleados. Si usted es un contratista independiente 1099, sus relaciones con sus clientes se rigen por el derecho contractual, no por el derecho laboral. Un cliente no está legalmente obligado a reservarle su proyecto, renovar su contrato ni pausar sus entregas mientras usted está de licencia médica.
Para obtener más información sobre las diferencias legales y las protecciones que realmente existen para los trabajadores tradicionales, consulte nuestra guía sobre qué protecciones ofrece la FMLA a los empleados. Si desea proteger sus relaciones comerciales durante una licencia médica, debe negociar esas condiciones directamente en sus contratos con los clientes.
¿Cómo solicito una licencia si trabajo por cuenta propia?
Cuando trabaja por cuenta propia, "solicitar una licencia" consiste en gestionar las expectativas de sus clientes y planificar con anticipación. Aunque no tenga un jefe a quien notificar, aun así debe seguir pautas profesionales para proteger la reputación de su negocio.
Le recomendamos avisar a sus clientes principales con al menos 30 días de anticipación en el caso de licencias planificadas (como un procedimiento médico o una licencia parental). Si surge una emergencia, trate de notificar a sus clientes dentro de los tres días hábiles siguientes para acordar la transición de su trabajo o la pausa de los plazos. Para conocer consejos sobre cómo manejan este proceso los empleados tradicionales, puede leer cómo solicito la licencia FMLA. Para el propietario de un negocio, un plan de transición sólido es la mejor defensa para no perder clientes mientras se recupera.
¿Qué pasa si cancelo mi póliza voluntaria de licencia pagada estatal?
Si se inscribe en un programa estatal de PFML y luego decide cancelar su póliza, debe proceder con cautela. La mayoría de los estados exigen un compromiso mínimo (por lo general, de tres años). Si cancela antes de que termine ese período, podrían cobrarle impuestos atrasados o imponerle sanciones.
Además, si cancela su póliza y desea volver a inscribirse más adelante, probablemente se le tratará como un nuevo solicitante. Esto significa que tendrá que pasar de nuevo por los períodos de espera obligatorios (como el período de espera de dos años de Nueva York). Si está considerando cancelar, consulte con la agencia administrativa de su estado o con la Junta de Compensación Laboral para entender las consecuencias exactas.
Conclusión
Entender la elegibilidad para la licencia FMLA de los trabajadores por cuenta propia puede resultar muy frustrante. La ley federal ofrece muy poco apoyo a los propietarios de negocios independientes, lo que deja un enorme vacío de cobertura para los millones de trabajadores por cuenta propia que mantienen en marcha nuestra economía.
Si vive en un estado con un programa de licencia familiar y médica pagada, inscribirse voluntariamente puede brindarle una red de seguridad financiera vital. Pero si opera en estados como Michigan o Illinois, debe recurrir a pólizas privadas de discapacidad a corto plazo, a los ahorros del negocio y a una cuidadosa planificación de sus contratos para proteger su sustento.
En Marko Law, nos especializamos en ayudar a propietarios de negocios, empleadores y trabajadores a navegar el complejo mundo del derecho laboral. Ya sea que necesite entender cómo se aplica la FMLA a su negocio en crecimiento, redactar contratos sólidos con sus clientes que protejan su derecho a tomarse un tiempo libre o resolver una disputa laboral, estamos aquí para ayudarle.
Atendemos a clientes en todo Michigan e Illinois, incluidos Detroit, Mount Pleasant y Chicago. Para obtener más información sobre cómo afectan a su negocio las leyes federales y estatales de licencia, consulte nuestra guía sobre qué es la Ley de Licencia Familiar y Médica (FMLA) y cómo se aplica en Michigan.
No deje el futuro de su negocio al azar. Contáctenos hoy para una consulta gratuita y permítanos ayudarle a crear un plan seguro para su negocio.